ふと思い立ってCICの情報を開示してみることにした。
6月ごろに1度情報開示をしたことがあり
その時初めて自分が何の件で信用ブラックになっているかが分かった。
アコムの借金を完済して2日が経過した今、
僕の借金のCICスコアはどれくらいになっているのか。
確認のために手数料500円をPayPayに払い、開示請求をしてきた。
ちなみに6月当時のブログも置いておく。↓
この時のスコアは372だった。
あれからどう変わったのか見ていこうと思う。
いざ、開示請求
早速だが、結果から書こう。
今回の結果は380点だった。
プラス4点だ。
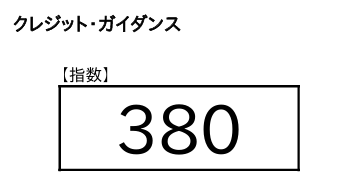
やはり、アコム1社を完済したくらいじゃそこまで変わらないのか・・・
と思ったがそうじゃないようだ。
なんとアコムの情報欄に残債が残っていた。
つまりまだ完済した情報が反映されていないのだ。
4点回復していたのは、遅れなくほかの借金の返済が進んでいることと
借金が前回より増えていないためだと思われる。
色々調べると、完済した情報が反映されるのに1か月~1か月半かかるそうだ。
来月の半ば頃にもう一度開示請求をしてみようと思う。
500円はもったいないが・・・どれくらい変わるのか、ちゃんと反映されているのか知りたいからだ。
なにより以前のブログでも書いたが、CICの開示は本当に簡単にできる。
電話とマイナンバーカードとPayPayの500円さえあれば、ものの10分で情報が全部載ったPDFが手元のスマホに届く。
ぜひやったことがない人はぜひ一度試してみてほしい。
スコアは200点~800点の間で決まるらしい。
CICのPDFを見て思うこと
今回PDFデータを取得して、改めてよく見てみた。
借入会社ごとに1枚のPDFが用意されているが、
各ページの一番下に、過去2年間の支払い状況が載っているのだ。
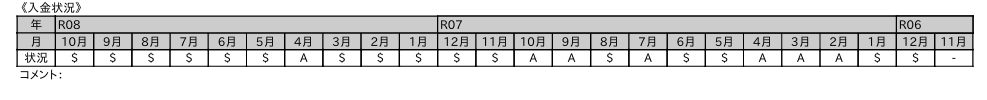
これはアコムのページにあった支払い状況の箇所だが
このような感じで、$・A・Pという文字で表すルールになっている。
それぞれの文字の意味は以下の通り。
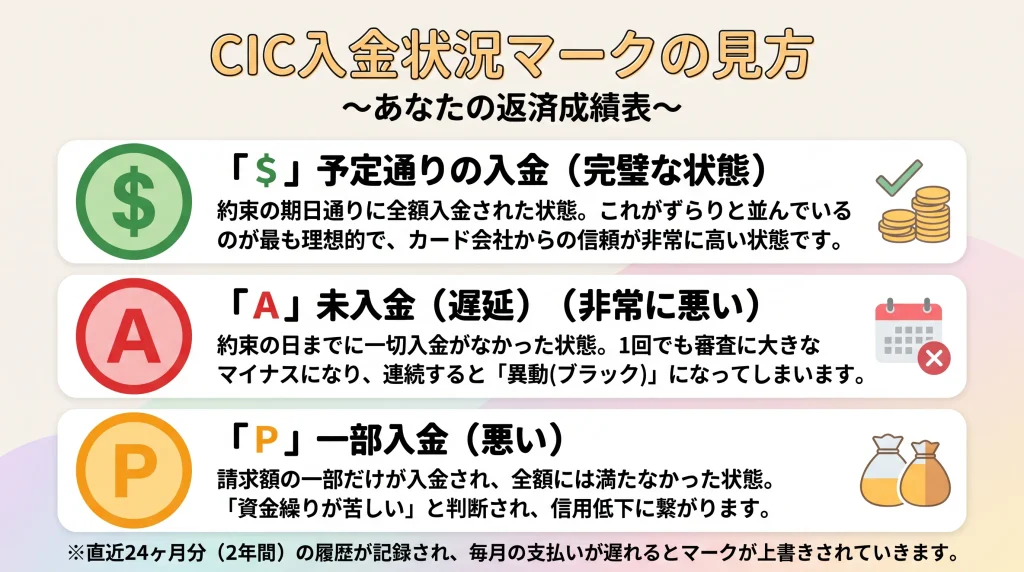
$が一番良くて、AとPが悪い。
僕が支払いできない時によく使う手段として
『忘れていたふりをしてわざと遅延させる』というものがある。
画像の説明を読むと
$以外を過去2年間に何度も付けると、良いことが全くないことがわかる。
つまりだ。
僕が今ブラック認定されている要因のソフトバンクの異動ステータス。
『これが明ける令和11年9月まで$マークを重ね続ける』
これが今、借金完済をすることと同じくらい重要だということだ。
借入先が減って、JCB・メルカリ・SBIネット銀行の3社になったことで支払いの調整がしやすくなった。
だが、だからといって返済を急ぎすぎるあまり、ほかの支払いをおろそかにしてはいけない。
それを今日理解することができた。
とりあえず信用ブラック明けまであと3年ある。
そこまでに他の借入先の支払い状況もキレイにしておく。
当たり前のことだが、それができていなかったから、そのツケを今払うことになっている。
後悔も反省もするが、後ろは向かずに頑張っていこうと思う。